海外旅行保険は、クレカに付いている保険だけで大丈夫?
クレカの付帯保険は助けになりますが、全任せは注意が必要です。
理由は
の2つです。
知らずに使っていると後に大きく後悔してしまう可能性があるため、、、
ぜひ本記事で全体像を掴んだうえで、クレカの付帯保険の活用方法を見直してみてください。
【過去の自分】
・25年海外経験ゼロ
・中1英語すら話せない
・心配性 / 飛行機経験ほぼなし
【いま】
・初海外ひとり旅でスイスへ🇨🇭
・今では年3~4回海外旅行を楽しみ中
→なにもできなかった目線から「初海外の不安の紐解き方」を発信してます
【前提】クレカ付帯保険の良いところ
前提としてクレカ付帯保険の良いところは、
- 持っている
- 旅行中に使う(条件あり)
これだけで、保険が適用されることです(適用されないカードもある)
例えば治療費の上限は以下の通り
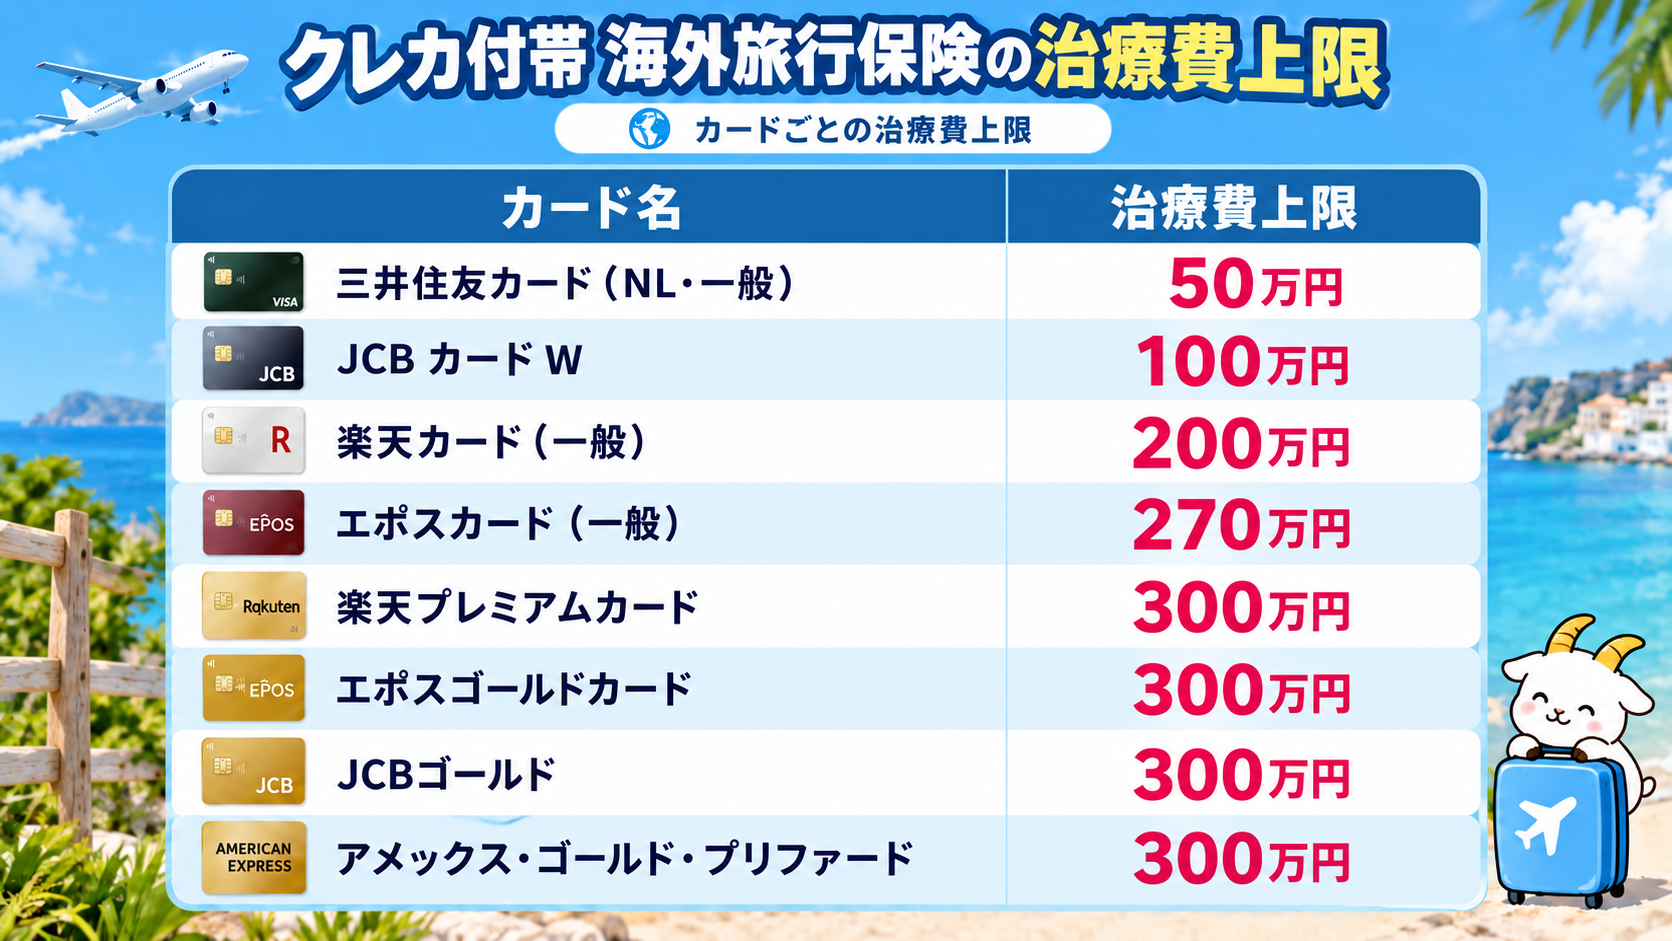
このように、いくら海外の医療費が高くても、、
- ちょっとした風邪
- ケガでの診察
とかであれば、なんだかんだ賄える可能性があるのでありがたいですよね。
しかも、カード付帯の治療費上限は、組み合わせて使うことも可能です。
例えば
| カード | 治療費上限 |
|---|---|
| 三井住友カード(ノーマル) | 50万円 |
| 楽天カード(ノーマル) | 200万円 |
| エポスカード(ゴールド) | 300万円 |
これで「合計治療費上限を550万円にする」といったこともできるんですよね。
 あいおん
でも、これだけでは不十分な部分もあるんだ…このあと解説していくね
クレカ付帯保険の落とし穴
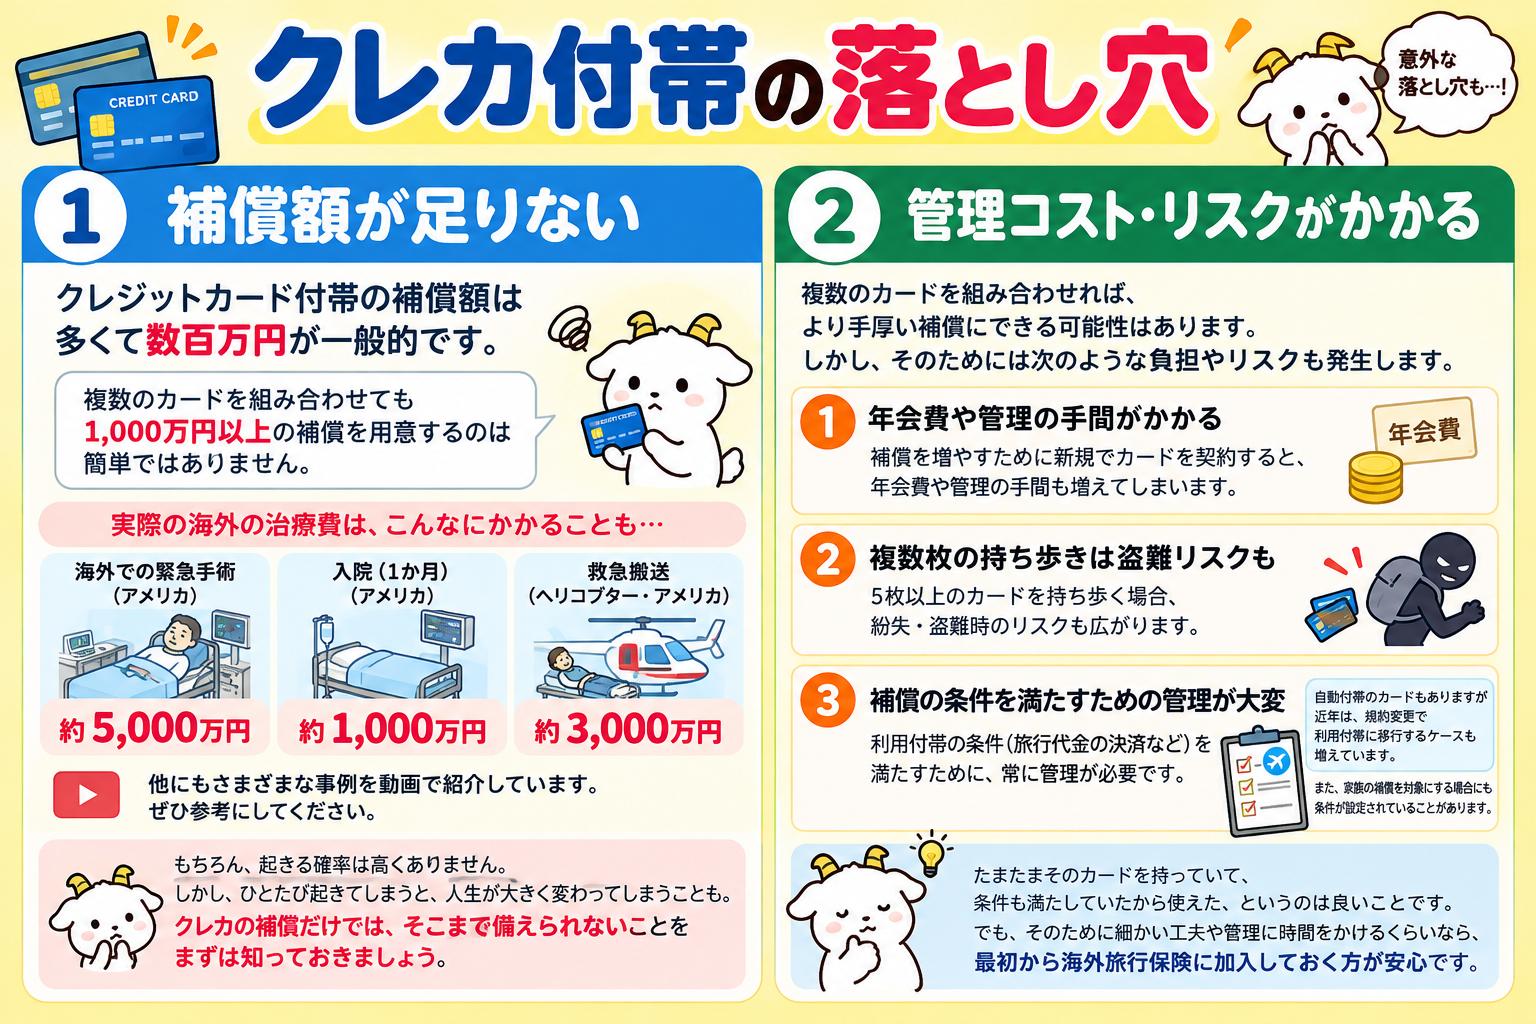
クレカ付帯だけに頼ってしまうと陥りがちな落とし穴は以下2点
補償額が足りない
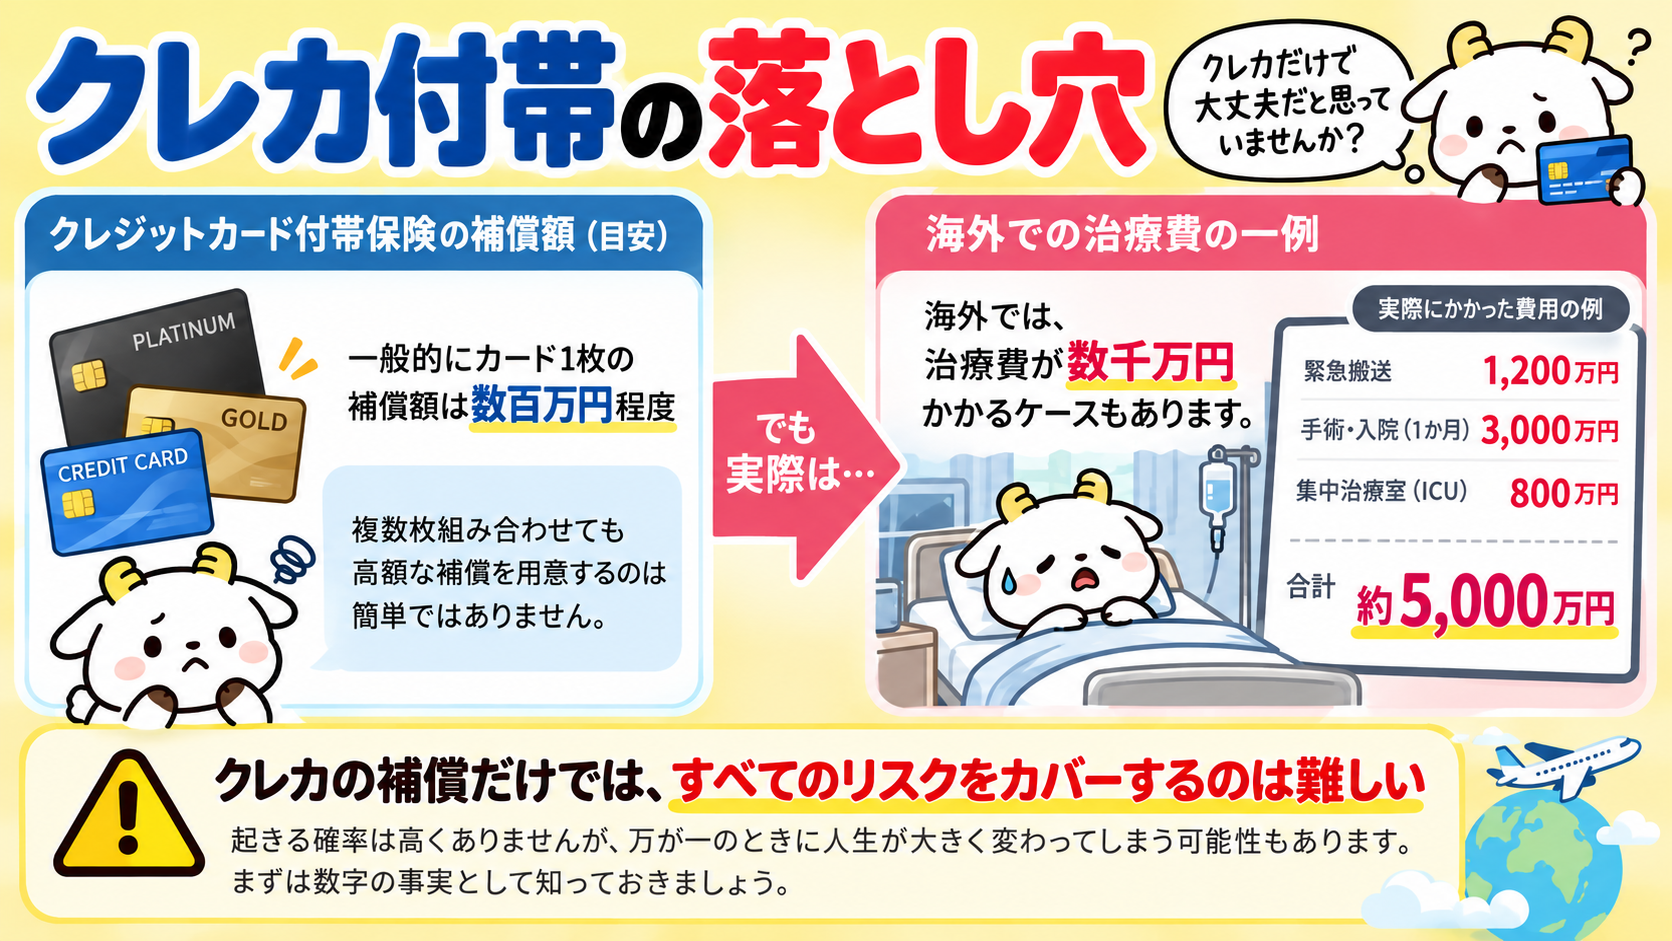
まずクレカだけでは、補償額が足りません。
先ほど紹介したカードの補償額は、多くて300万円。
頑張って組み合わせても、1,000万円まで持っていくのはなかなか大変ですよね。
そして、実際に海外でかかる治療費用は、、
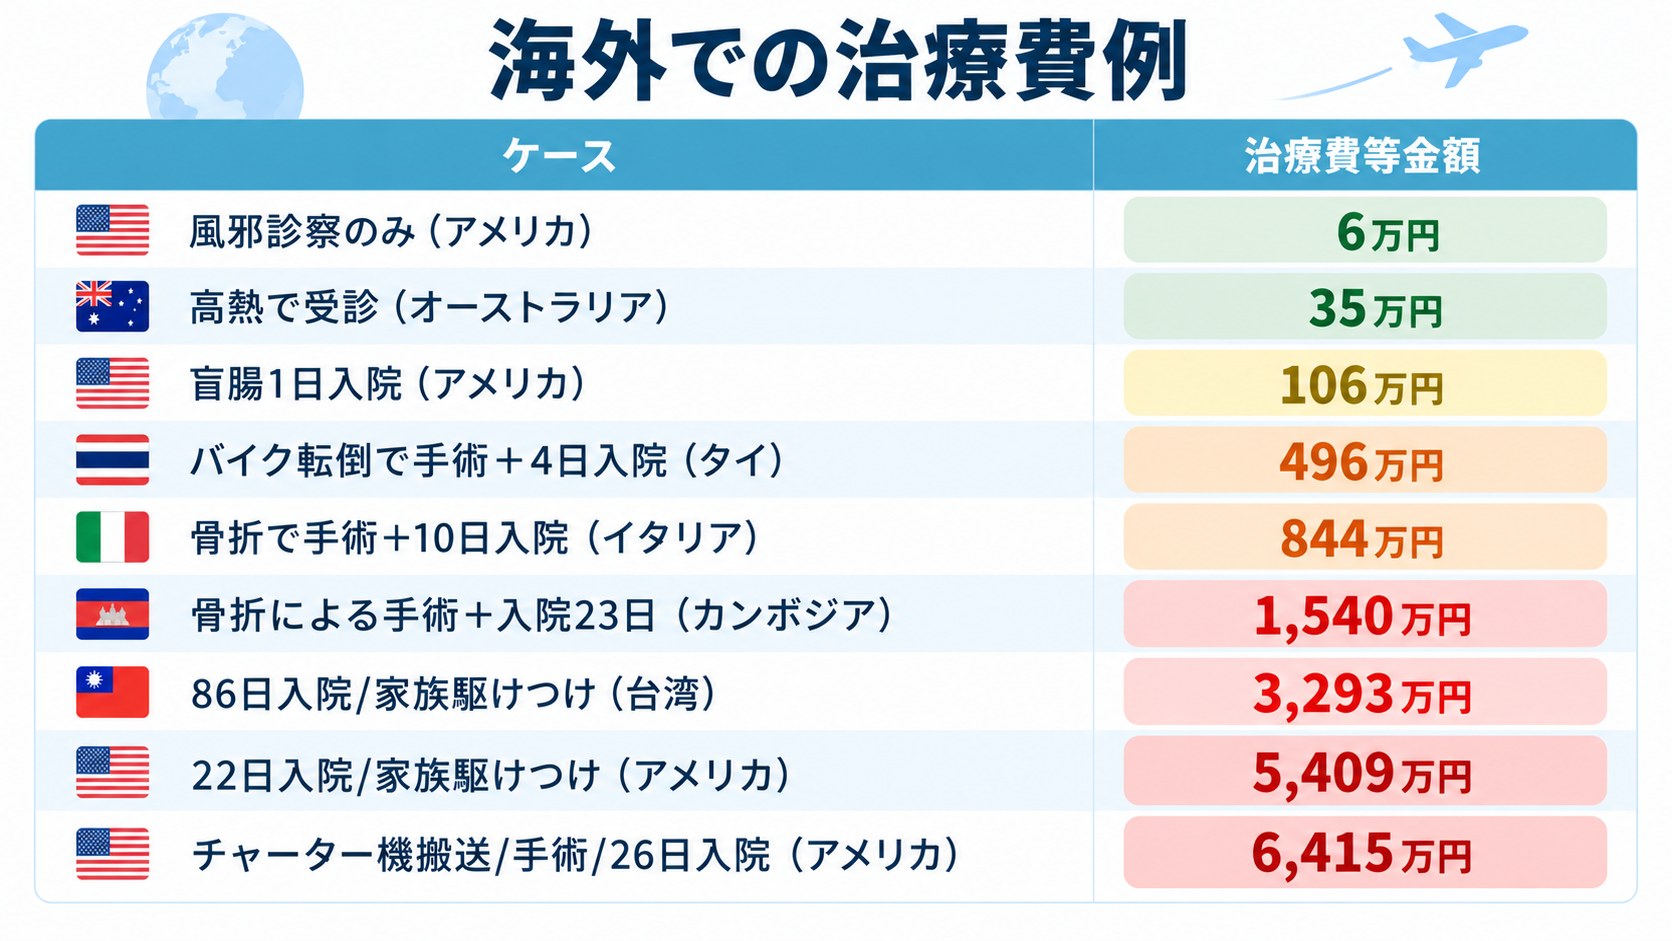
数千万円単位でかかってしまうこともあるんです。
ここまでかかってくる可能性はもちろん低いですが、、
仮に起きてしまったときには、その後の生活が立ち行かなくなる可能性があります。
あいおんクレカ付帯だけでは、そこまで備えきれないことがあるんだよね、、
管理の手間・リスクがかかる
カードを組み合わせれば、1,000万円以上の補償を付けることは、事実上は可能ですが…
管理の手間やリスクもかかります。
例えば以下
| 組み合わせのために新たなカードを契約→ | 年会費や管理の手間がかかる |
| 5枚以上など、何枚ものカードを持ち歩く→ | 盗難時のリスクが広がる |
| カードごとに補償が適用される条件を満たす→ | 管理がどんどん大変になる |
そして、クレカ付帯の補償には、以下のような条件付きであることが多いです。
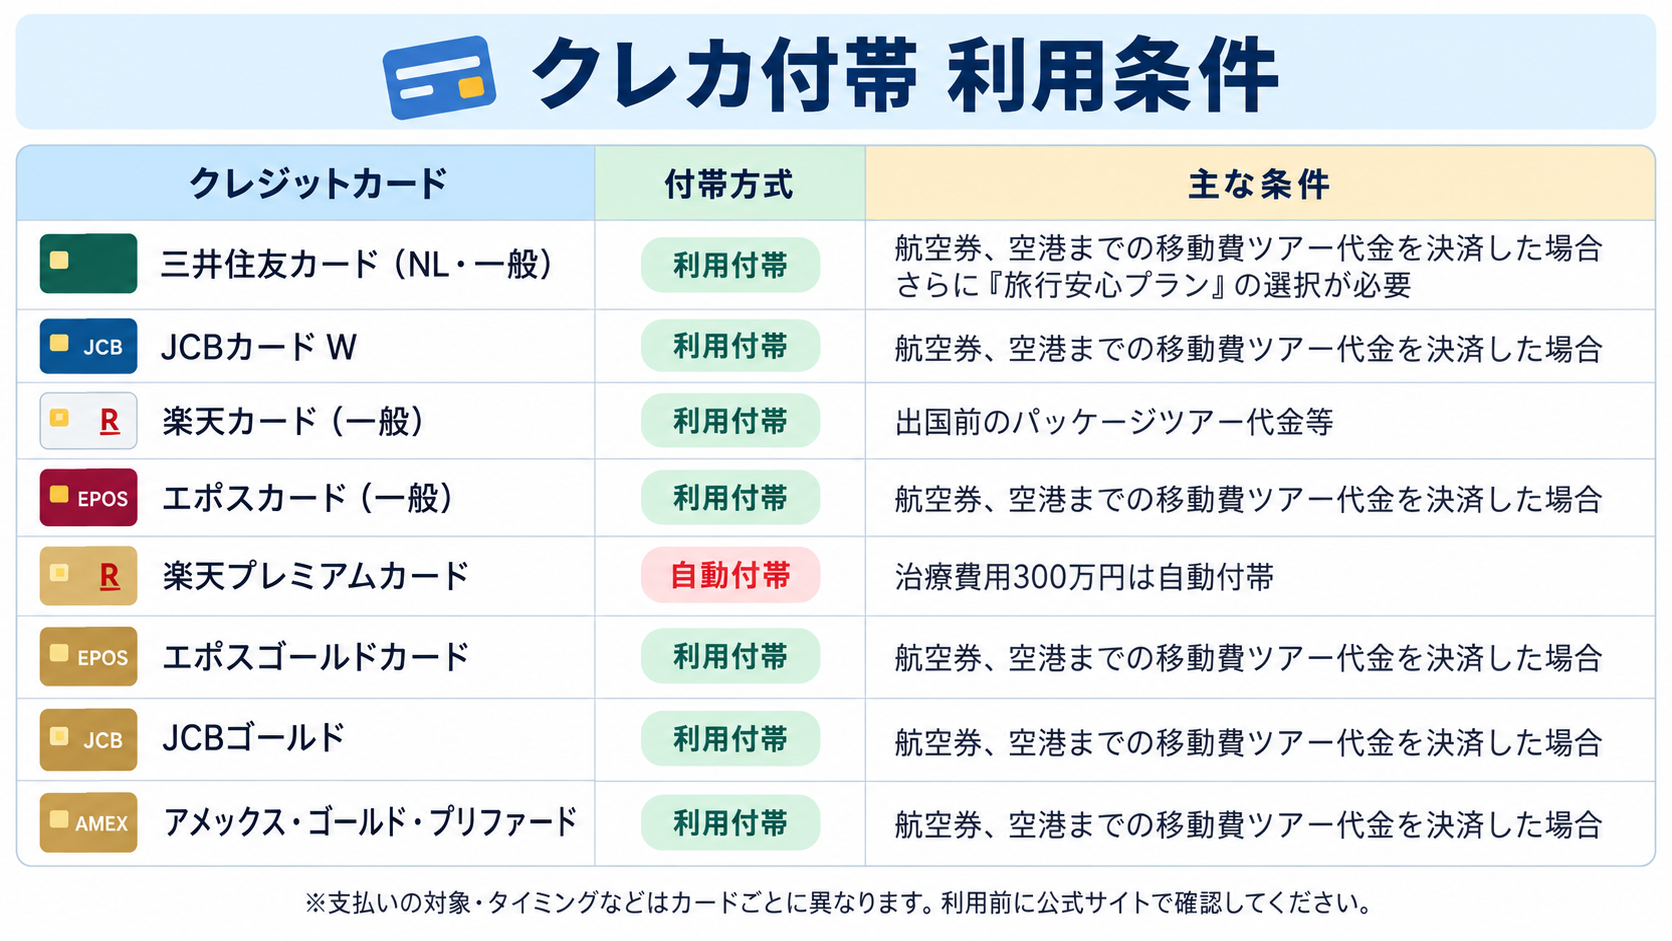
カードを持っているだけで補償対象になる自動付帯もありますが、、
割と規約の変更で利用付帯に変わることが多いので、あまり当てにしすぎるのもよろしくありません。
あいおんなんだかんだで大変なことが多くなるんだ…、このために工夫するくらいなら、次の対処法を取り入れるほうが確実だよ
解決策:掛け捨てのネット保険に入っておく
クレカ付帯に頼るよりは、
掛け捨てのネット保険に、数千円をかけておく。
をおすすめします。
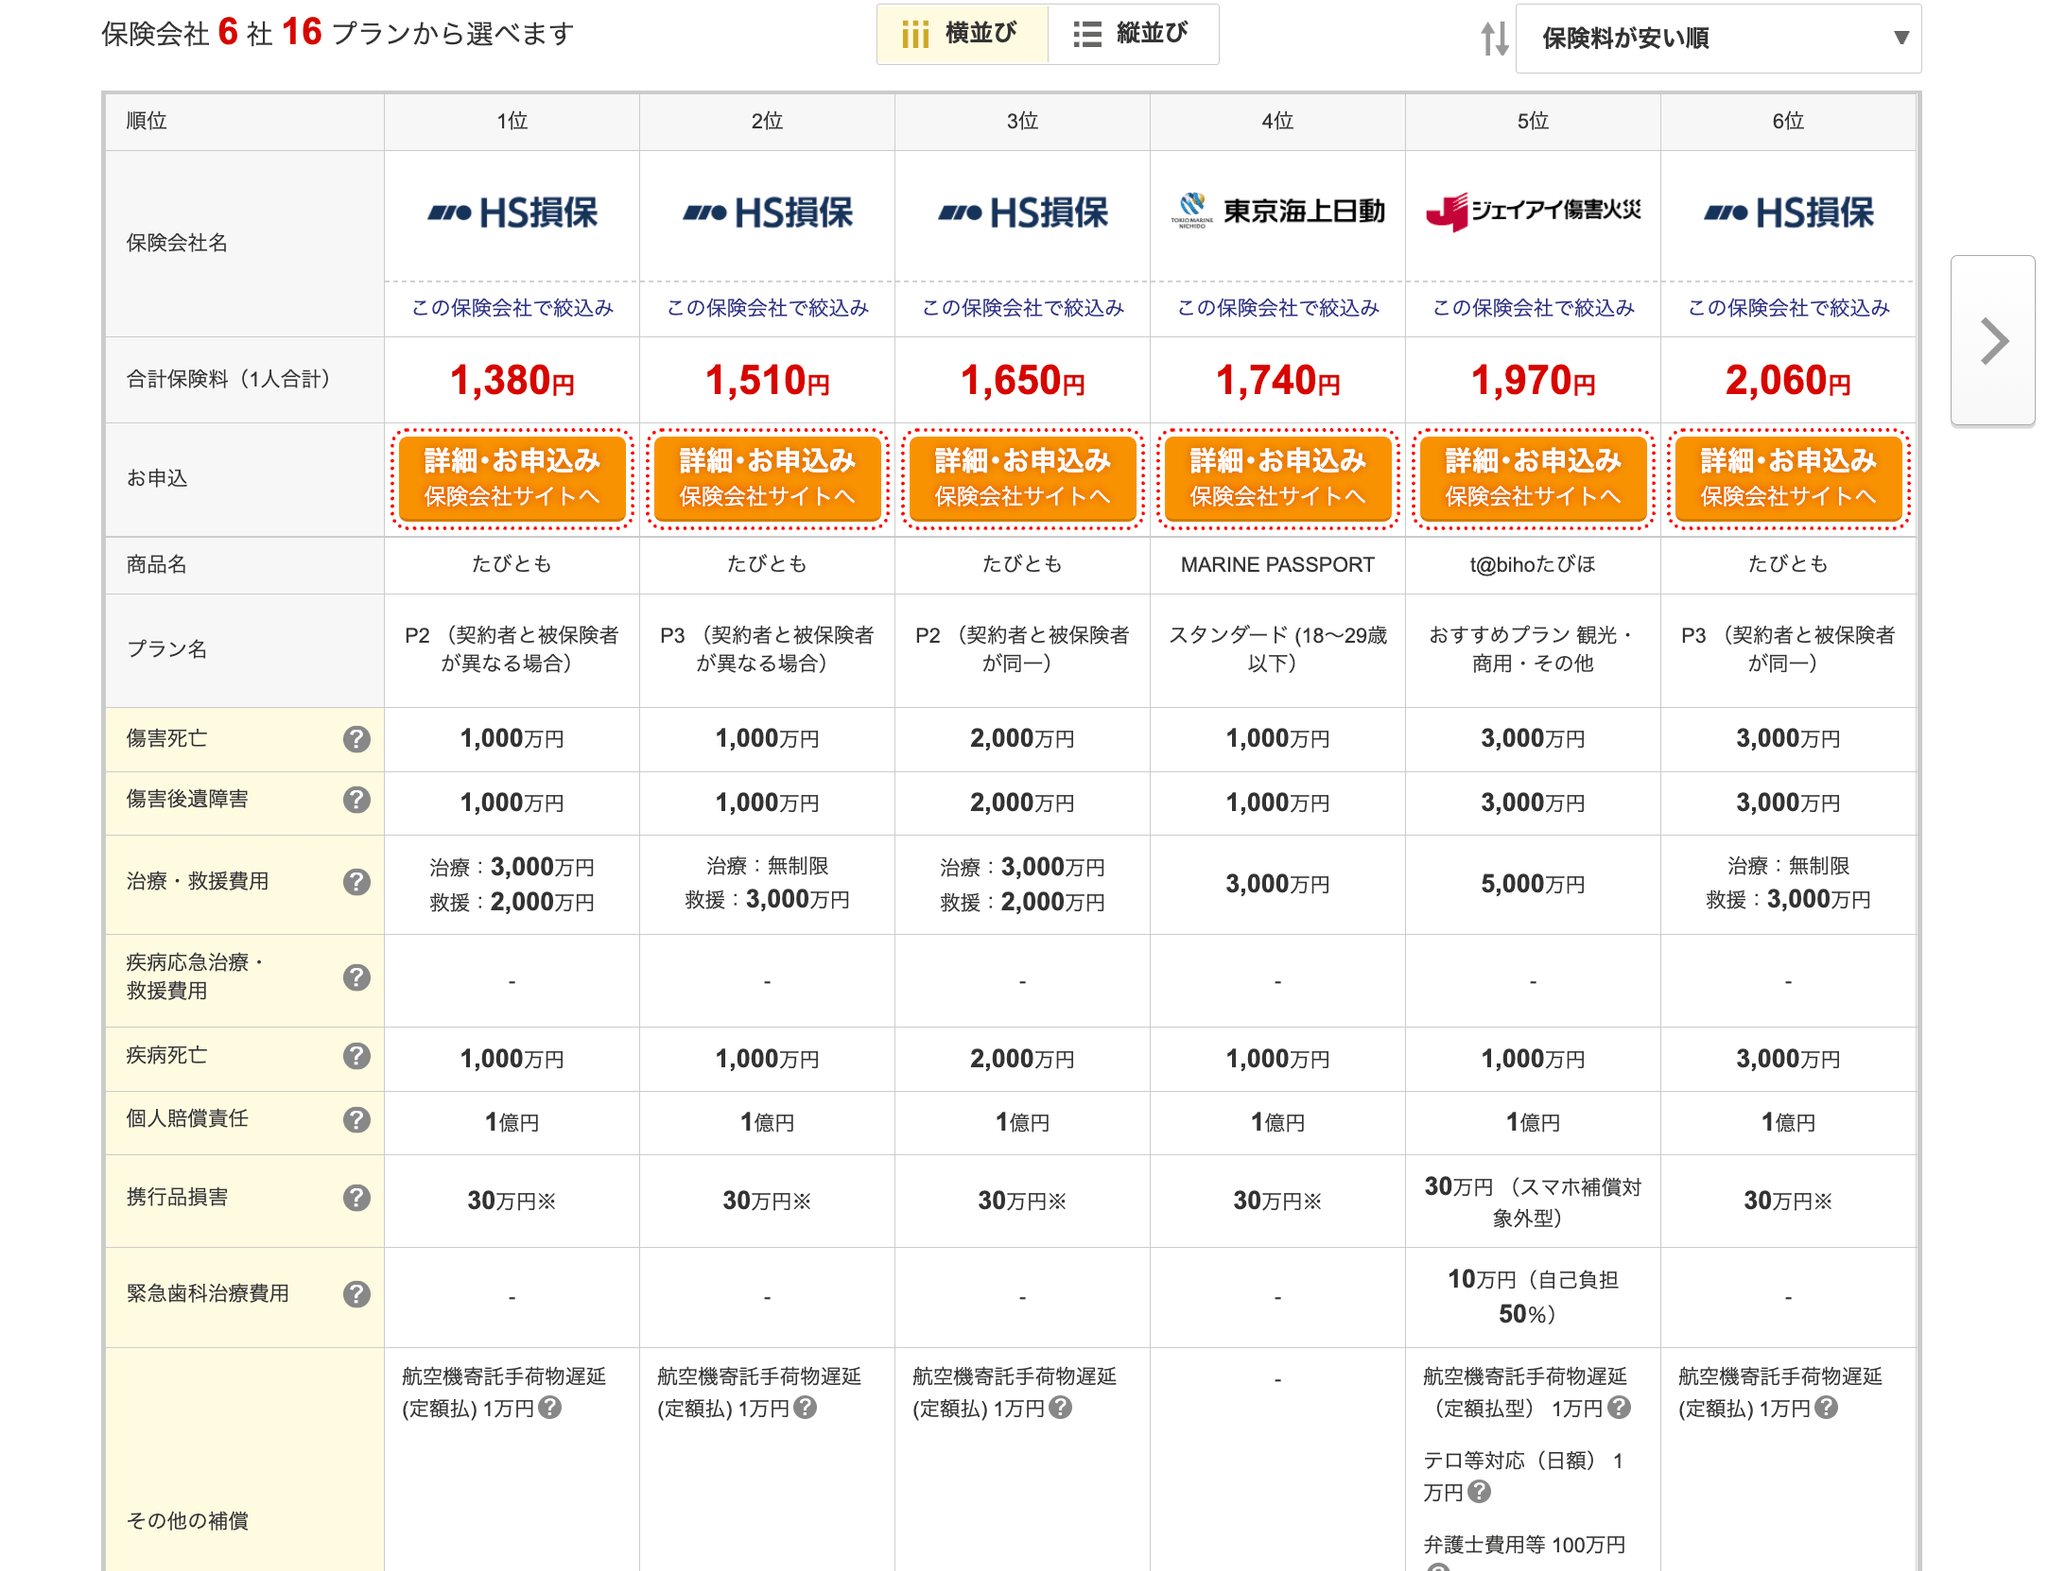
そこまでお金もかからない上に
- 治療費上限も3000万~無制限がある
- 現地からでもLINEで連絡できる
といった強みまでありますからね。
保険の選び方は以下記事で解説にしているので参考までに。
まとめ・余談
クレカの付帯保険は、追加の保険料なしで補償を受けられる便利なものです。
ただし、今回お伝えしたような落とし穴もあります。
みなさんの金銭的リスクを減らせる助けになれば嬉しいです。
紹介した記事一覧
当サイトでは、「初海外を達成する方法」を
当時海外に踏み出せなかった私の目線から発信しています。
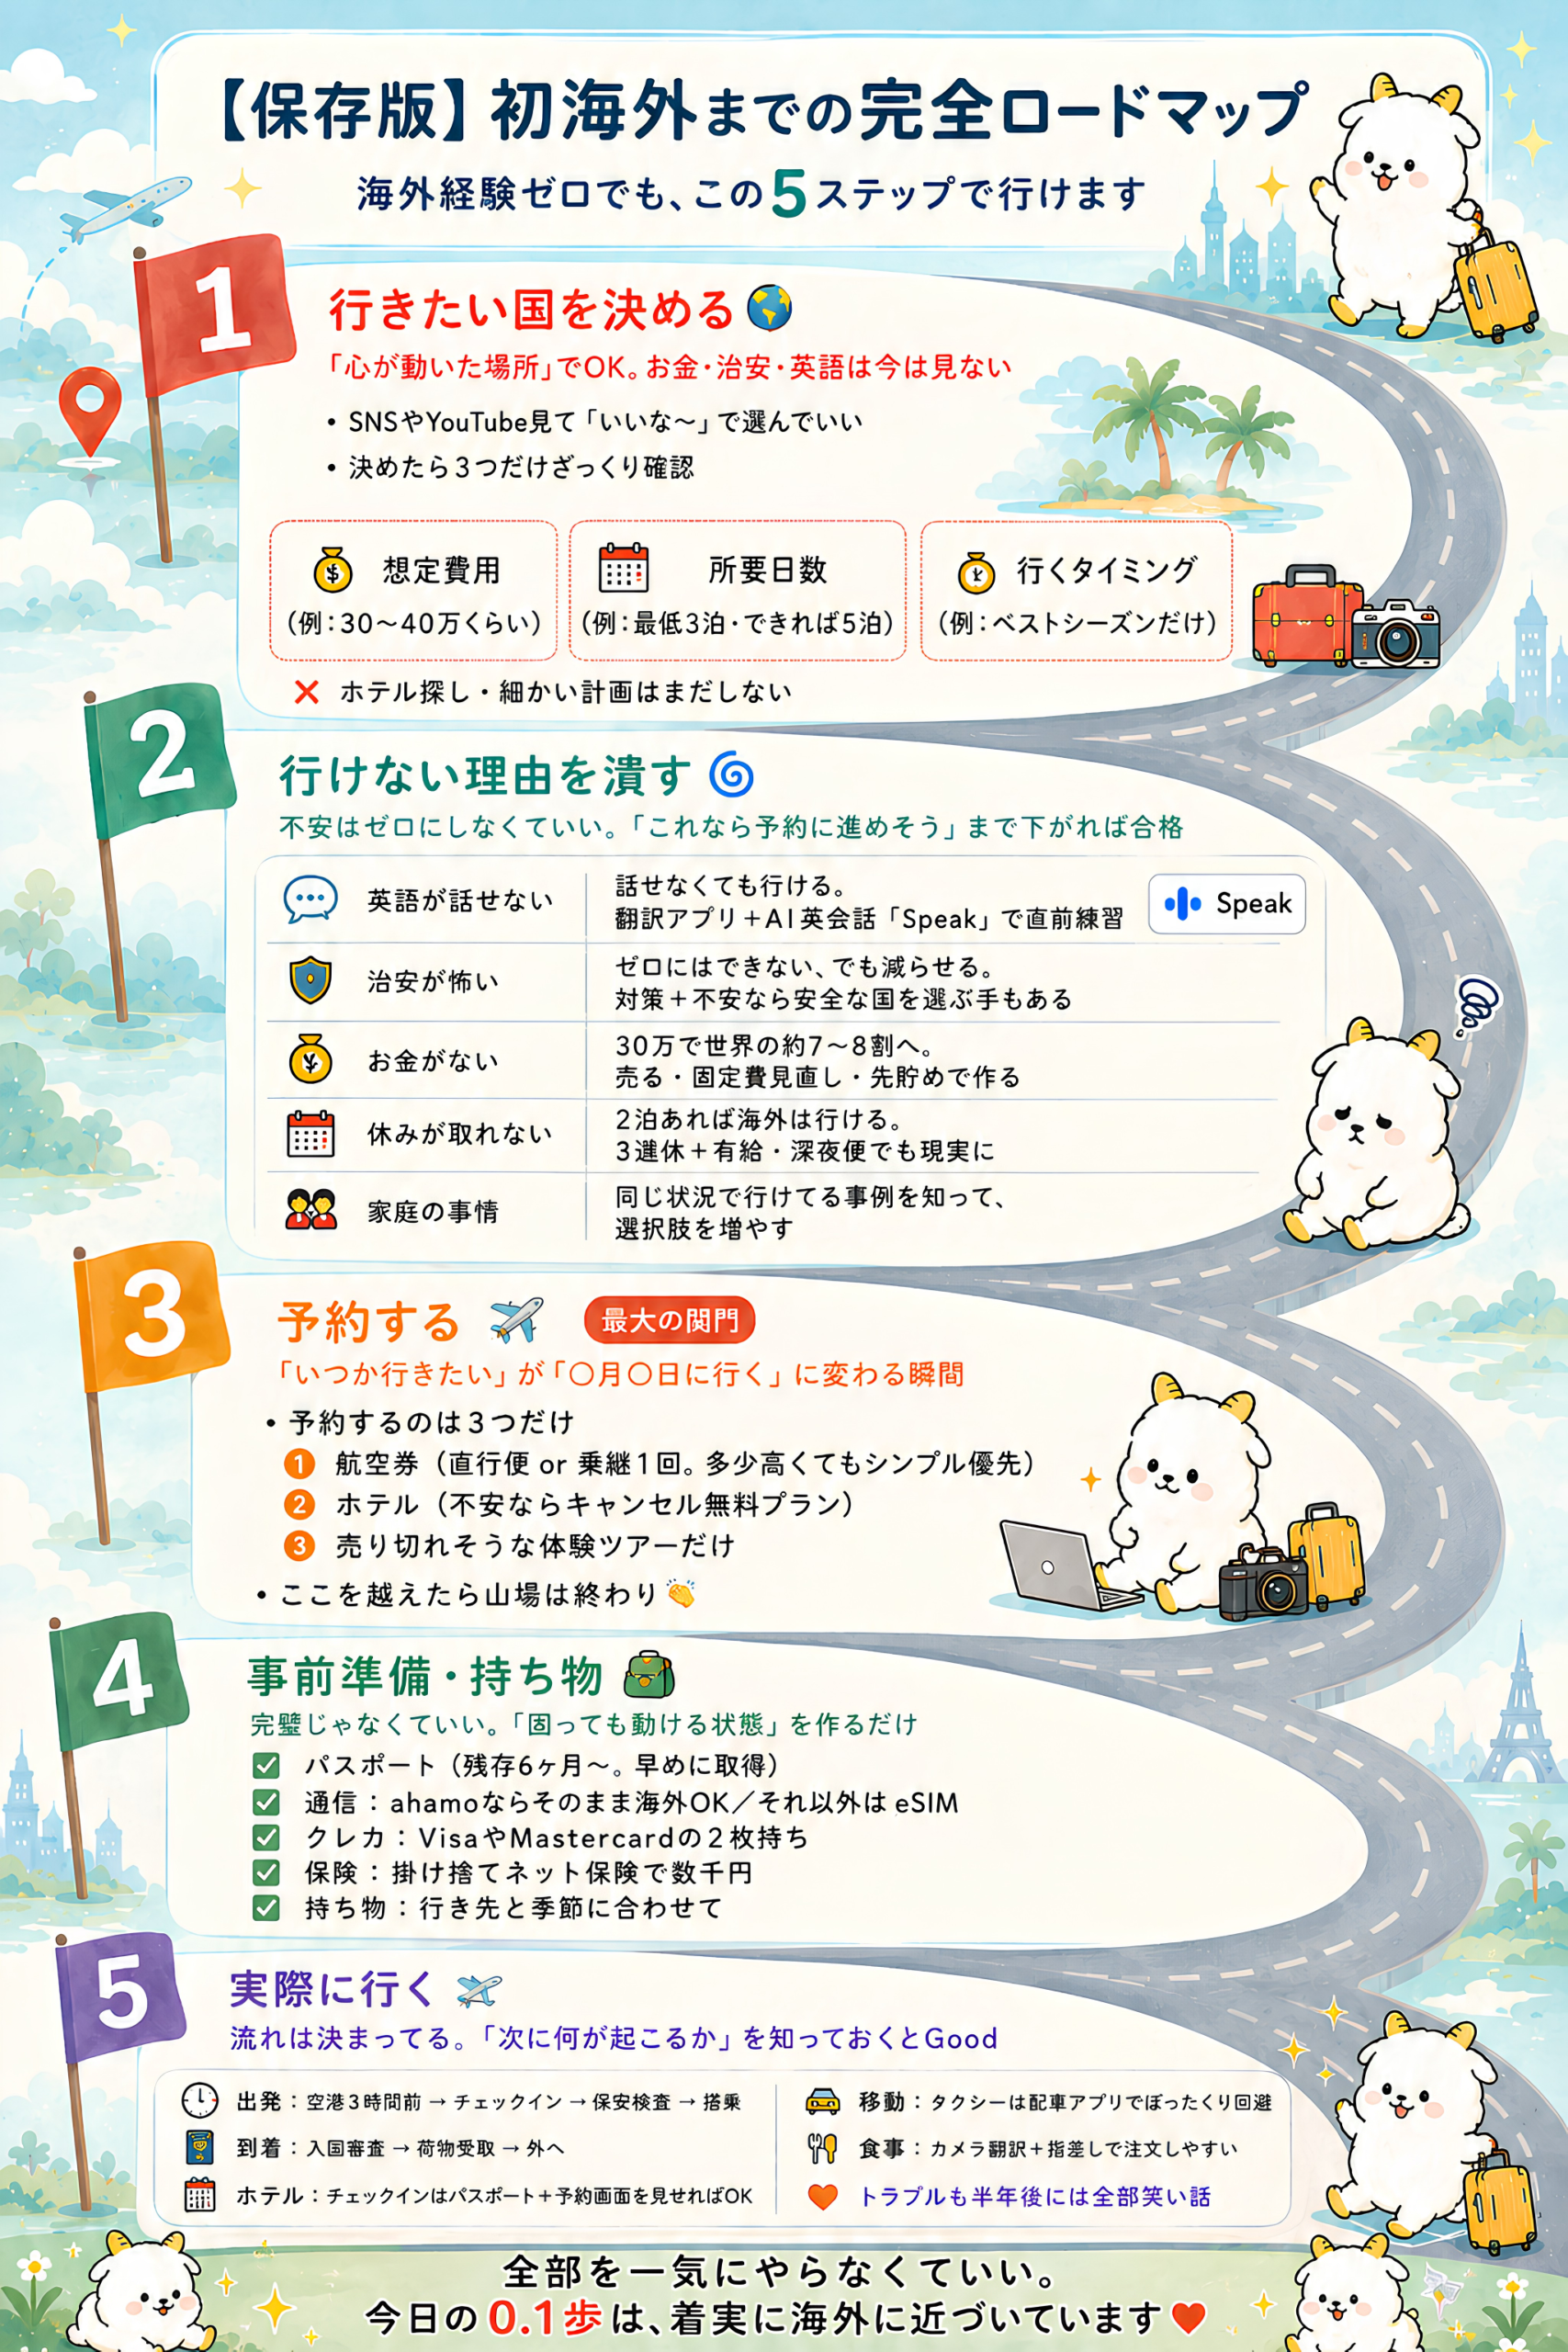
「海外がずっと憧れのままだな」という方は、ぜひ以下記事から覗いてみてください。
コメント